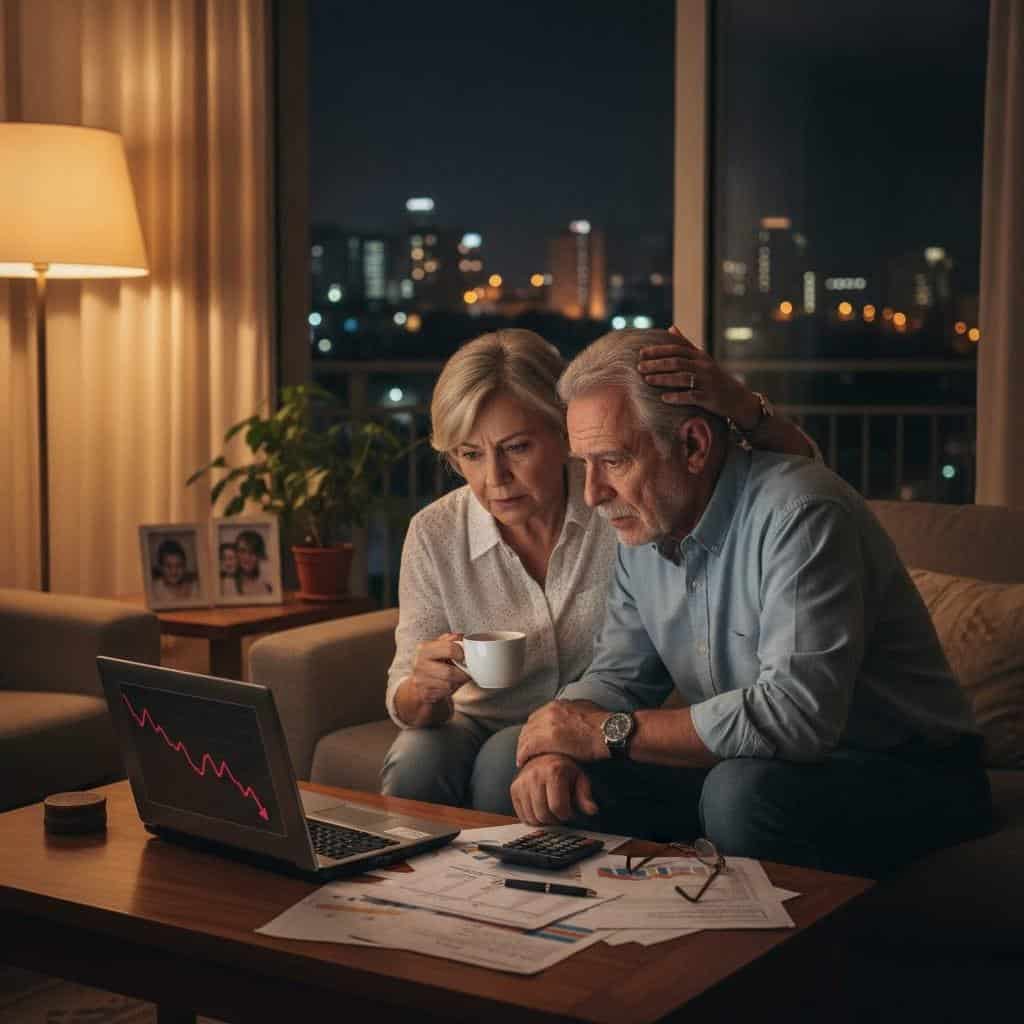

שנות השישים הן לרוב עשור של ציפייה והתרגשות לקראת פרק חדש ומשמעותי בחיים. אחרי עשרות שנות עבודה מאומצת, תקופת הפרישה נראית סוף סוף באופק, ויחד איתה החלומות על פנאי, הקדשת זמן למשפחה ולתחביבים, ופיתוח אישי. עם זאת, התקופה הזו מלווה גם בחששות טבעיים ומוצדקים לגבי העתיד הכלכלי. השאלה המנקרת בראשם של רבים היא: האם החיסכון שנצבר לאורך השנים אכן יספיק לשמירה על רמת החיים לה הורגלו
רגע לפני קו הסיום של מעגל העבודה, יש לחשוב בכובד ראש על Планирование выхода на пенсию, מתברר כי החלטות פיננסיות שנראות שוליות, או לחלופין חוסר מעש, עשויים להיות מתורגמים להפסדים אדירים המצטברים לסכומי עתק. כדי לצלוח את המעבר הזה בביטחון, להלן חמש טעויות פיננסיות נפוצות שחשוב להכיר כדי להימנע מהן לחלוטין
התעלמות מהרכב דמי הניהול במוצרים השונים
כל חיסכון פנסיוני מלווה בתשלום דמי ניהול לגוף המנהל את הכספים. דמי ניהול אלו מחולקים לרוב לשני סוגים עיקריים: דמי ניהול מהפקדה – שהם אחוז מסוים שיורד מכל סכום חודשי שמופקד לקרן, ודמי ניהול מחיסכון – אחוז קבוע שיורד מסך כל הכסף שהצטבר עד כה. בשלב זה של החיים, בגילאי השישים, הקרן שנצברה היא לרוב הגדולה ביותר שהייתה אי פעם, ולעתים מונה מאות אלפי ואף מיליוני שקלים. לכן, אפילו עשירית האחוז בדמי הניהול מהחיסכון שקולה לסכומי כסף משמעותיים שיורדים מהקרן מדי שנה. חוסר תשומת לב לנתונים אלו ואי-ניהול משא ומתן על עלויות אלו, עלולים לנגוס ברווחים ובפנסיה העתידית באופן דרמטי.
משיכת כספי הפיצויים ללא בדיקת השלכות ארוכות טווח
במהלך קריירה ארוכה, שכירים רבים מתפתים למשוך את כספי הפיצויים שהצטברו לזכותם (כסכום חד-פעמי ולרוב פטור ממס) בעת החלפת מקומות עבודה או סמוך לגיל הפרישה. אולם, חשוב להבין עובדה קריטית: כספי הפיצויים מהווים כיום כמעט שליש מסך הפנסיה העתידית. משיכתם לא רק מקטינה בצורה חדה את הקצבה החודשית שתתקבל בפרישה, אלא אף עלולה לפגוע בהטבות מס עתידיות המגיעות לפורשים (כדוגמת פטור ממס על הקצבה עצמה). כל משיכה כזו דורשת התבוננות מעמיקה על ההשפעה הכוללת.
תשלום עודף על כיסויים ביטוחיים ואי-התחשבות בחיתום רפואי
בתוך קרנות הפנסיה וביטוחי המנהלים קיימים לרוב גם כיסויים ביטוחיים למקרי מוות (ביטוח שאירים) או אובדן כושר עבודה. בשנות השישים, הצרכים הביטוחיים משתנים מהותית: במקרים רבים הילדים כבר בוגרים ועצמאיים כלכלית, ולעתים אין עוד צורך בכיסויים גבוהים שעלותם מאמירה עם הגיל. במקביל, חשוב לזכור שכל שינוי במסלול או פתיחת תוכנית חדשה עלולים לדרוש חיתום רפואי – תהליך שבו חברת הביטוח בוחנת את המצב הבריאותי העדכני כדי לקבוע תנאי קבלה או החרגות. בגיל מתקדם, חיתום כזה עשוי להיות מורכב ויקר. תשלום על כיסויים שאינם תואמים את המצב המשפחתי שואב כספים יקרים שיכלו להיות מופנים ישירות להגדלת קצבת הזקנה.
דחיית הפעולות לרגע האחרון ולאי-ניצול הטבות מס
הטעות הגדולה ביותר היא המחשבה שפרישה היא אירוע פתאומי שאין צורך להתכונן אליו מראש. תכנון פרישה הוא תהליך קריטי ומתמשך שיש להתחיל לפחות מספר שנים לפני היציאה בפועל לפנסיה. תהליך זה כולל ראייה הוליסטית של כלל הנכסים הפנסיוניים והפיננסיים, והבנת חוקי המס המורכבים. כך למשל, היכרות עם תקרת הפקדה (הסכום המרבי שניתן להפקיד וליהנות בגינו מהטבות מס ממדינת ישראל) מאפשרת ניצול מקסימלי של ההטבות לפני סיום שנות העבודה. היערכות מוקדמת מונעת תשלום מס עודף ומאפשרת קבלת החלטות שקולות.
סיכום וצעדים להמשך
שנות טרום הפרישה הן זמן של הכרעות. קבלת החלטות מושכלות כעת תבטיח שקט נפשי ורמת חיים ראויה ביום שאחרי סיום הקריירה. אל תשאירו את העתיד הכלכלי ליד המקרה – פתחו עוד היום את הדוחות הפנסיוניים, ודאו שאתם מבינים את המספרים ובחנו לעומק את מצבכם. פנייה לקבלת סיוע מקצועי ואובייקטיבי לצורך היערכות לפרישה היא צעד נבון והכרחי בדרך לשמירה מיטבית על הכסף שעליו עבדתם קשה כל חייכם.